用最专业的眼光看待互联网
立即咨询比赛用球通常被视作器材,最近却成为现金流链条上的敏感节点。意甲联盟与彪马围绕用球赞助款支付节奏的调整,让国际米兰、AC米兰、尤文图斯、那不勒斯等俱乐部的季度预算突然吃紧,财务压力从账本边缘走到台前。值得关注的是,一颗球的销售、回款与分成,正在改变俱乐部对赛季现金流的安排。
事情起于意甲联盟与彪马续签比赛用球合同。合同保留最低保证金,却把浮动分成与球迷版复刻球销量、赛事曝光挂钩。联盟按季度向俱乐部划款,彪马则按实际出货回款。新赛季开售后,复刻球库存周转慢于预期,彪马放缓结算,联盟只好调整分配节奏,原本顺畅的结算因此出现停顿。
调整并非只停留在联盟层面。PA真人官方网站国际米兰、AC米兰、尤文图斯和那不勒斯收到的季度分成出现延后,罗马与拉齐奥也被要求补充现金流预测和银行授信。俱乐部原本把用球分成计入夏窗尾款和工资准备金,延后到账意味着短期头寸需要另找来源,财务部门开始重排付款优先级。
比赛用球的商业链条比球迷想象的长。彪马向意甲联盟支付赞助费,联盟按排名和转播曝光分配;俱乐部还要自行销售复刻球、纪念球和训练用球。库存、物流、退货和账期层层叠加,任何一环变慢,都会把原本确定的收入变成应收款,现金流压力因此显性化,管理难度上升。
国际米兰的感受最直接。小因扎吉的球队在欧冠和意甲双线作战,训练用球消耗和赛事用球保障都要现金先行。俱乐部原计划用季度分成支付部分供应商货款,款项延后后,只能把劳塔罗等核心球员的商业回款提前调度,财务团队对每笔支出重新排序,短期借款成本随之增加。
AC米兰同样在平衡账本。丰塞卡接手后,球队训练基地的用球更新和青训梯队装备采购需要按期付款,而比赛用球复刻销售的回款周期拉长。俱乐部把部分应收款转让给金融机构,换取短期流动性,代价是折价和手续费,实际可用资金因此明显缩水,现金流更紧。
尤文图斯的压力来自另一侧。莫塔的球队正在重建,工资结构和转会尾款本就紧张,比赛用球分成延后让季度预算出现缺口。俱乐部选择与供应商重谈付款账期,把部分装备款改为分期支付,同时压缩非核心采购,避免现金流在冬窗前出现断点,财务团队紧盯回款节点。
那不勒斯则把问题摆到运营桌面。孔蒂要求训练和比赛用球保持稳定供应,俱乐部不能因现金流紧张削减基础保障。管理层将复刻球销售与主场活动绑定,试图加快库存周转,但球迷消费节奏受成绩波动影响,回款并不稳定,财务压力继续传导到训练场。
联盟的分配机制放大了这种波动。意甲联盟把用球赞助收入按季度划拨,俱乐部却要按月支付工资、场地和物流费用。收入到账慢、支出刚性强,现金流缺口便出现。彪马按合同扣减浮动分成后,联盟可分配池缩小,排名靠后的俱乐部更依赖这笔钱维持日常运转。
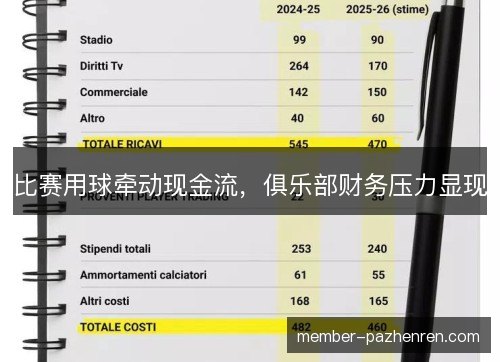
比赛用球还牵动赛事成本。意大利杯和欧冠客场需要单独准备符合赛事标准的用球,运输、报关和保险都要提前垫资。国际米兰、AC米兰、尤文图斯在欧战走得越远,用球保障越复杂,现金支出越前置,而赞助分成却按季度滞后结算,错配更加明显,财务安排更被动。
这种错配为何现在显现?转播和门票收入增长放缓,俱乐部对中央赞助分成的依赖上升;供应商也更看重实际销售,不愿无条件垫款。比赛用球从稳定的小收入变成需要管理的流动资产,库存和账期一旦失控,就会把财务压力从后勤部门推到管理层。
影响已经外溢到转会与续约。国际米兰在评估冬窗引援时,把用球分成到账时间纳入现金流模型;AC米兰与莱奥的续约谈判需要确定奖金支付节奏;尤文图斯和那不勒斯也在排定工资发放顺序。比赛用球不再只是器材采购,而成为预算会议上的现实变量。
俱乐部的应对开始细化。意甲联盟与彪马重新校准销售预测,把浮动分成改为分段结算;国际米兰、AC米兰、尤文图斯和那不勒斯则把复刻球库存纳入周度现金看板,减少一次性备货。部分俱乐部还尝试用主场活动消化库存,缩短从销售到回款的周期,管理动作更密。
往后看,比赛用球合同会更像金融安排。最低保证金仍会保留,但销售分成、回款节点和库存责任会被写得更细。意甲联盟需要在俱乐部之间重新分配风险,彪马也会要求更透明的零售数据。现金流管理能力,正在成为俱乐部能否稳住赛季运营的关键。
一颗球牵动现金流,说明足球俱乐部的财务压力已深入到最基础的器材环节。国际米兰、AC米兰、尤文图斯、那不勒斯和意甲联盟必须把比赛用球当作流动资产来经营,让销售、回款与分成节奏匹配支出。谁能管好这条细小链条,谁就更有余地应对赛季里的不确定性。
地址:蚌埠市商密坊271号